Dette, tokenisation et impôt sur le patrimoineDebt, tokenization and the taxing of wealth
InterprétationInterpretationRich Does Politics avec Miles Harris, 21 août 2026Rich Does Politics with Miles Harris, August 21, 2026
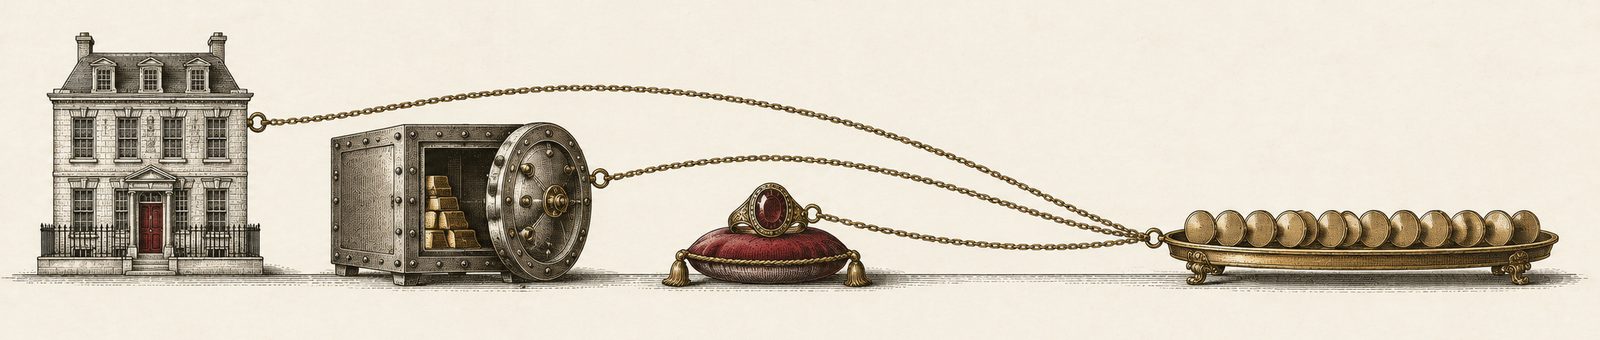
Privés du soutien des banques centrales, les États se tourneraient vers le patrimoine des ménages : impôts sur la fortune, taxation des plus-values latentes et surtout tokenisation des actifs réels, qui rendrait chaque maison, chaque dépôt et chaque bijou mobilisable et taxable en continu. Un socle factuel solide, une chaîne d'intentions qui reste à prouver.Deprived of central bank support, states would turn to household wealth: wealth taxes, taxes on unrealized gains and above all the tokenization of real-world assets, which would make every home, deposit and piece of jewelry mobilizable and taxable around the clock. A solid factual base, and a chain of intentions that remains to be proven.
Ce que dit le document
La conversation part d'un constat que personne ne conteste sérieusement : les dettes publiques des grandes économies croissent plus vite que leur capacité à les rembourser. Pendant quinze ans, de 2008 à 2021, les banques centrales ont rendu ce fardeau supportable en achetant massivement des obligations d'État, ce que l'on a appelé l'assouplissement quantitatif. Depuis 2022, elles font l'inverse : elles laissent leurs portefeuilles se réduire et acceptent que les taux longs montent. Pour les intervenants, cette bascule change tout. Un État qui ne peut plus compter sur sa banque centrale pour absorber sa dette doit trouver l'argent ailleurs, et le seul gisement à la hauteur des sommes en jeu est le patrimoine accumulé par les ménages : immobilier, épargne, retraites.
De là, ils relient des signaux en apparence dispersés. Au Royaume-Uni, dans l'Union européenne et en Australie, des projets d'impôts sur la fortune ou sur les plus-values non réalisées, c'est-à-dire sur des gains que le contribuable n'a pas encaissés, reviennent dans le débat public. Aux États-Unis, le secrétaire au Trésor Scott Bessent a parlé de « monétiser le côté actif du bilan » de l'État fédéral. Et partout, les grandes institutions financières expérimentent la tokenisation des actifs réels : la représentation d'un bien physique ou d'une créance par un jeton numérique inscrit sur un registre partagé, échangeable à toute heure.
C'est ce dernier point qui porte la thèse. Tokeniser un logement, un dépôt bancaire ou un bijou mis en gage, expliquent-ils, revient à le rendre liquide, traçable et mobilisable comme garantie sur des marchés ouverts en permanence. Ce qui est traçable en continu peut être taxé en continu ; ce qui est mis en garantie peut être saisi sans procédure. Dans cette lecture, la dette devient la porte d'entrée par laquelle chacun est arrimé au nouveau système : on emprunte contre ses actifs tokenisés, et les stablecoins adossés aux bons du Trésor, dont l'émission est désormais encadrée par la loi américaine, bouclent le circuit en transformant l'épargne du public en financement de l'État.
L'entretien fait aussi un détour historique inattendu. Les intervenants, pourtant proches du « système américain » d'Alexander Hamilton, critiquent le Coinage Act de 1792. Faute de droit de seigneuriage sur l'argent-métal, la monnaie américaine aurait été rachetée à bas prix et expédiée vers l'Asie par la Compagnie des Indes orientales, qui répétait là un arbitrage pratiqué sur la monnaie anglaise depuis la réforme de 1666. Le détail compte pour ce qu'il révèle : même à l'intérieur de cette famille de pensée, Hamilton n'est pas un dogme.
What the document says
The conversation starts from an observation nobody seriously disputes: the public debts of the major economies are growing faster than their capacity to repay them. For fifteen years, from 2008 to 2021, central banks made that burden bearable by buying government bonds on a massive scale, which came to be called quantitative easing. Since 2022 they have done the opposite: they let their portfolios shrink and accept that long rates rise. For the speakers, this reversal changes everything. A state that can no longer count on its central bank to absorb its debt has to find the money elsewhere, and the only pool large enough for the sums involved is the wealth households have accumulated: property, savings, pensions.
From there they connect signals that look scattered at first sight. In the United Kingdom, the European Union and Australia, proposals for wealth taxes or taxes on unrealized gains, meaning gains the taxpayer has never cashed in, keep returning to public debate. In the United States, Treasury Secretary Scott Bessent has spoken of "monetizing the asset side" of the federal balance sheet. And everywhere, the large financial institutions are running pilots in the tokenization of real-world assets: representing a physical good or a claim by a digital token recorded on a shared ledger, tradable at any hour.
That last point carries the thesis. Tokenizing a home, a bank deposit or a piece of pledged jewelry, they explain, amounts to making it liquid, traceable and usable as collateral on markets that never close. What can be traced continuously can be taxed continuously; what is pledged as collateral can be seized without proceedings. In this reading, debt becomes the doorway through which everyone is tied to the new system: you borrow against your tokenized assets, and Treasury-backed stablecoins, whose issuance is now framed by US law, close the loop by turning the public's savings into funding for the state.
The interview also takes an unexpected historical detour. The speakers, though close to Alexander Hamilton's "American System," criticize the Coinage Act of 1792. With no seigniorage charge on silver, American coin would have been bought up cheaply and shipped to Asia by the East India Company, repeating an arbitrage it had been running on English coin since the reform of 1666. The detail matters for what it reveals: even inside this school of thought, Hamilton is no dogma.
Vérifiable, ou pas
Socle documenté
- Le resserrement quantitatif de la Fed, de la BCE et de la Banque d'Angleterre depuis 2022, et la remontée des taux longs qui l'a accompagné.
- Les débats réels sur l'impôt sur la fortune au Royaume-Uni et dans plusieurs pays de l'UE, et sur la taxation des plus-values latentes, en Australie surtout, sur les grosses retraites.
- Les programmes de tokenisation lancés par de grandes banques, gestionnaires d'actifs et infrastructures de marché, ainsi que le cadre légal américain des stablecoins adossés aux bons du Trésor.
- La formule de Scott Bessent sur la monétisation du côté actif du bilan fédéral.
Reste à démontrer
- Que la tokenisation soit conçue pour capter le patrimoine des ménages ; ses promoteurs mettent en avant un autre motif, la réduction des coûts de règlement et de conservation.
- Que les projets fiscaux cités relèvent d'une stratégie coordonnée entre pays ; ils peuvent aussi être des réponses nationales séparées à un même problème budgétaire.
- Le rôle prêté à la Compagnie des Indes orientales dans la fuite de l'argent américain après 1792, qui relève d'une lecture particulière d'un épisode discuté.
Checkable, or not
Documented base
- Quantitative tightening by the Fed, the ECB and the Bank of England since 2022, and the rise in long rates that came with it.
- Real debates on wealth taxes in the United Kingdom and several EU countries, and on taxing unrealized gains, in Australia above all, on large retirement balances.
- Tokenization programs launched by major banks, asset managers and market infrastructures, along with the US legal framework for Treasury-backed stablecoins.
- Scott Bessent's phrase about monetizing the asset side of the federal balance sheet.
Still to be shown
- That tokenization is designed to capture household wealth; its promoters put forward another motive, cutting settlement and custody costs.
- That the tax proposals cited belong to a coordinated strategy across countries; they may also be separate national answers to the same budget problem.
- The role assigned to the East India Company in the outflow of American silver after 1792, which rests on one particular reading of a debated episode.
Lecture critique
La force de cet entretien est de partir de faits que l'on peut vérifier dans n'importe quel rapport de banque centrale ou de ministère des finances. Sa faiblesse est le pas suivant : passer d'une série de décisions convergentes à une intention unique. Les mêmes faits admettent une lecture plus prosaïque. Des États endettés cherchent des recettes, chacun de son côté ; des institutions financières adoptent une technologie qui abaisse leurs coûts ; un législateur encadre des produits qui existaient déjà. Dans cette version, il n'y a pas de plan, seulement une pente, et la pente peut mener au même endroit sans que personne ne l'ait voulu.
La tokenisation mérite d'être suivie de près précisément parce que ses deux lectures sont compatibles avec les faits actuels. Le point à surveiller : verra-t-on apparaître des dispositifs qui rendent obligatoire l'inscription des actifs privés sur des registres consultables par l'administration fiscale, ou bien la tokenisation restera-t-elle un service optionnel offert aux investisseurs ? Le premier cas confirmerait la thèse ; le second l'affaiblirait. C'est ce que demande le garde-fou n°2 : savoir d'avance ce qui ferait changer d'avis.
Critical reading
The strength of this interview is that it starts from facts that can be checked in any central bank or finance ministry report. Its weakness is the next step: moving from a series of converging decisions to a single intention. The same facts admit a more prosaic reading. Indebted states look for revenue, each on its own; financial institutions adopt a technology that lowers their costs; a legislator frames products that already existed. In that version there is no plan, only a slope, and the slope can lead to the same place without anyone having wanted it.
Tokenization deserves close attention precisely because both readings are compatible with today's facts. The point to watch: will we see rules that make it mandatory to record private assets on ledgers the tax authorities can consult, or will tokenization remain an optional service offered to investors? The first case would confirm the thesis; the second would weaken it. That is what guardrail 2 asks for: knowing in advance what would change your mind.